
يشهد الاقتصاد الإيراني في الفترة الراهنة مرحلة مختلفة من تصاعد العقوبات والحصار البحري، فالأمر لم يعد يتعلق بصعوبة الوصول إلى التمويل أو تراجع قيمة العملة، ولكنه امتد ليشمل تصاعد العقوبات، واضطراب حركة التجارة والطاقة، وتقييد حركة الملاحة، وتراجع الإيرادات النفطية، وارتفاع تكلفة التأمين والنقل، إلى جانب الاختلالات الهيكلية في مجالات الاستثمار والطاقة والمياه. وتكمن دقة هذه المرحلة في أن قدرة الاقتصاد على التكيف، التي ساعدت إيران لسنوات على التعامل مع العقوبات، أصبحت تعمل بتكلفة أعلى وضغوطًا أكبر على المواطن، حتى وإن لم يعني ذلك أن الاقتصاد الإيراني قد فقد توازنه وقدرته على الصمود أو أن تلك الضغوط ستؤدي تلقائيًا إلى تغيير سياسي.
تحول الاقتصاد من النمو إلى الانكماش:
تشير البيانات الدولية إلى أن الاقتصاد الإيراني قد حقق نموًا حقيقيًا بلغ 4.1% في 2021، و4.4% في 2022، ثم 5.3% في 2023، قبل أن يتباطأ إلى 3.7% في 2024 وينكمش بنسبة 2.8% في 2025. وتتوقع تقديرات يوليو 2026 انكماش الناتج الحقيقي بنسبة 5.4%، مع تضخم أسعار مستهلكين عند 68.9%، إلا أن هذه الأرقام لا تعني أن الناتج المحلي الحقيقي انخفض بنسبة مماثلة لقيمة الناتج بالدولار. فالتغير في الناتج الاسمي الذي يتم تقييمه بالدولار يتأثر بشدة بسعر الصرف، ولذلك ينبغي الفصل بين الانكماش الحقيقي وبين تراجع القيمة الدولارية، غير أن الجمع بين انكماش النشاط وارتفاع التضخم وتراجع الإيرادات النفطية يجعل الصدمة أكثر عمقًا من مجرد تقلب إحصائي في الناتج.
شكل يوضح نمو الناتج المحلي الإجمالي الحقيقي في إيران خلال الفترة (2021 – 2026)
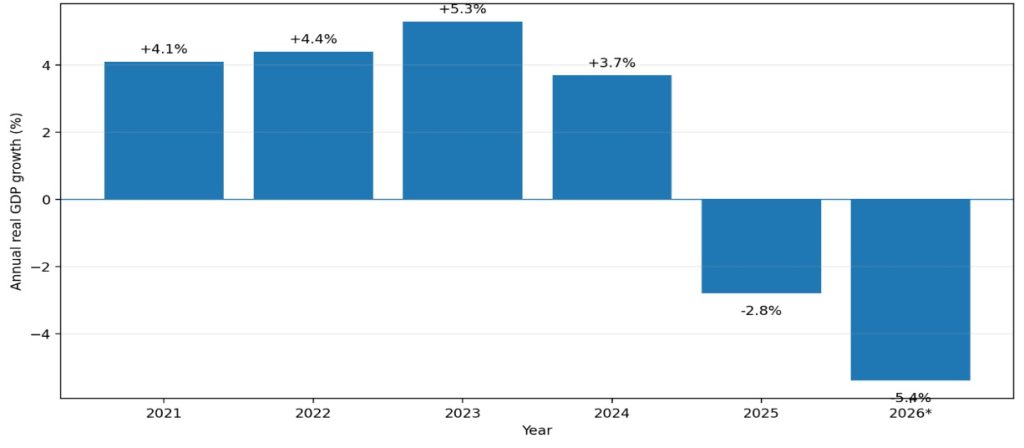
يُشير الشكل السابق إلى تحول الاقتصاد الإيراني من مرحلة نمو متواصل نسبيًا إلى مرحلة انكماش حاد، نظرًا لأن أدوات التكيف التي مكنت الاقتصاد من أن يكون قادرًا على النمو خلال سنوات العقوبات أصبحت أقل قدرة على تعويض صدمات الحرب والتجارة والطاقة. كما لا ينبغي قراءة الرسم باعتباره الدليل الوحيد على تدهور الاقتصاد الإيراني؛ فهو يقيس معدل تغير الناتج الحقيقي ولا يقيس مباشرة مستوى المعيشة أو توزيع الدخل، لكن عندما يوضع إلى جانب تضخم يقارب 69% وفق تقدير صندوق النقد الدولي، وارتفاع شديد في أسعار الغذاء وفق البيانات الإيرانية، يُصبح الانكماش أكثر ارتباطًا بالحياة اليومية للمواطن. وبالتالي، تتحول المسألة من تراجع في مؤشر كلي إلى ضغط متراكم على الدخل الحقيقي، والطلب المحلي، والاستثمار، وقدرة الأسر على الحفاظ على مستويات استهلاكها.
مضيق هرمز وإشكاليات النفط:
يظل النفط أهم نقاط القوة والضعف في الاقتصاد الإيراني في ذات الوقت، حيث يُشير البنك الدولي إلى أن الإيرادات الحكومية والنشاط الاقتصادي يتأثران بدرجة كبيرة بأداء قطاع النفط، بالرغم من تنوع الاقتصاد الإيراني نسبيًا مقارنة ببعض الدول المصدرة للطاقة.
وتُشير التقديرات إلى أن حمولة ناقلات النفط الإيرانية قد هبطت من نحو مليوني برميل يوميًا في مارس 2026 إلى نحو 220–255 ألف برميل يوميًا في أغسطس 2026، كما أن وجود قنوات بديلة (موانئ بحر قزوين) أو عمليات نقل من سفينة إلى أخرى في الخليج العربي تعني أن الانقطاع ليس بالضرورة كاملًا. لكن حتى في حالة استمرار جزء من الصادرات، فإن ارتفاع مخاطر الشحن والتأمين والتمويل يُقلل من القيمة الصافية التي تصل إلى إيران، وهو ما يُشير إلى أهمية مضيق هرمز اقتصاديًا، فالممر ليس مجرد ورقة ضغط عسكرية، بل قناة تؤثر في قدرة إيران نفسها على تصدير النفط واستيراد السلع والحصول على النقد الأجنبي. لذلك، فإن استمرار اضطراب الملاحة يُمكن أن يرفع تكلفة الضغط على الولايات المتحدة والعالم، لكنه في الوقت نفسه يرفع تكلفة الضغط على الاقتصاد الإيراني.
الداخل الإيراني:
يُعد المواطن الإيراني الوجه الأكثر حساسية للأزمة، فارتفاع التضخم لا يظهر فقط في المؤشرات الكلية، وإنما أيضًا في الغذاء والدواء والسكن والنقل. ووفق بيانات مركز الإحصاء الإيراني، فقد تجاوز تضخم الغذاء 128% على أساس سنوي في أغسطس 2026، كما أصبح متوسط الأجر الشهري يُغطي أقل من ثلث تكاليف الاحتياجات الأساسية للأسرة، وهو ما يعكس مدى اتساع الفجوة بين الدخل والأسعار، ويُشير الى تراجع في الدخل الحقيقي للمواطن.
ومع ارتفاع أسعار السلع الأساسية، تضطر بعض الأسر إلى تغيير أنماط الاستهلاك وتأجيل بعض النفقات وتقليص الإنفاق غير الضروري، ويظهر الضغط بصورة أكبر على الفئات ذات الدخل الثابت، وتزداد صعوبة حماية المدخرات المحلية في بيئة تتراجع فيها قيمة العملة، ونشير هنا إلى أن ضيق المعيشة قد يقود إلى اضطراب سياسي أو تغيير في سلوك الدولة، إلا أن التجارب الإيرانية السابقة تُظهر قدرة عالية على التكيف الاجتماعي خلال فترات الضغط، كما أن طبيعة الحرب والخطاب الأمني قد تدفع قطاعات من المجتمع إلى قبول قدر من التقشف في مجتمع يتمتع بقدر كبير من الإحساس بالذات وعراقة حضارة بلاده، لذلك، فإن المؤشر الأكثر أهمية ليس مجرد ارتفاع الأسعار، بل قدرة الدولة على منع تحول التضخم ونقص السلع وتراجع الدخل إلى أزمة ثقة ممتدة.
البعد الاقتصادي وإنهاء الصراع:
يعكس اشتراط إيران موافقة الولايات المتحدة على الافراج عن الأموال الإيرانية المُجمدة كأساس لبدء التفاوض الضغوط الاقتصادية الكبيرة على إيران، ويُمكن القول إن العامل الاقتصادي من شأنه أن يزيد الحافز نحو التفاوض، لكنه لا يُحدد القرار بمفرده. ويعد هذا التفريق ضروريًا لفهم العلاقة بين الضغط الاقتصادي والمسار السياسي. فمع تراجع الإيرادات النفطية وصعوبة الوصول إلى العملة الأجنبية وارتفاع تكلفة إعادة الإعمار، ترتفع تكلفة استمرار الحرب بالنسبة إلى إيران.
ولقد أصبحت الضغوط الأمريكية لتقييد الصادرات النفطية الإيرانية ومنعها من الالتفاف على العقوبات أكثر صعوبة على إيران، وتراهن الولايات المتحدة على أن الضغط الاقتصادي يُمكن أن يفتح مجالًا لتقديم تنازلات في أي تفاوض لاحق، لكن توجد في المقابل اعتبارات أمنية وسياسية واستراتيجية قد تجعل القيادة الإيرانية تقبل تكلفة اقتصادية مرتفعة إذا رأت أن التنازل في شروط الحرب أو الملاحة يُهدد موقعها التفاوضي.
في ذات السياق، فإنه لا يمكن تحويل الضغط الاقتصادي إلى معادلة بسيطة من تقوم على أنه كلما زادت الخسائر انتهت الحرب، بل الأدق هو أن الاقتصاد يُعد عامل تضييق لهامش المناورة، فإذا تزامن انخفاض الإيرادات مع تراجع القدرة على تمويل الواردات وارتفاع الأسعار وتآكل الدخل الحقيقي، يُصبح الحفاظ على الوضع القائم أكثر تكلفة، وإذا تزامن ذلك مع عرض تفاوضي يُتيح تخفيف العقوبات أو استعادة التجارة وفتح الملاحة، فقد تتسع مساحة التسوية، أما إذا لم توجد تسوية تحقق لإيران مكاسبًا يُمكن تقديمها داخليًا باعتبارها نتيجة تفاوضية لا استسلامًا، فقد يستمر الصراع رغم تكلفته الاقتصادية.
ولا يُعد الضغط الاقتصادي أحادي الاتجاه، فاضطراب مضيق هرمز وارتفاع أسعار الطاقة وتكلفة الشحن عالميًا، جعل استمرار الحرب عاملًا مؤثرًا في أسعار الوقود والتضخم خارج إيران. كما أن ارتفاع أسعار الطاقة أصبح يمثل تكلفة سياسية واقتصادية على الولايات المتحدة نفسها، فيما تتكيف الأسواق العالمية عبر مخزونات بديلة ومسارات تصدير أخرى. لذلك، فإن كل طرف يواجه حسابًا مختلفًا فإيران تواجه تراجع الإيرادات والدخل الحقيقي، بينما تواجه الولايات المتحدة وحلفاؤها تكلفة الطاقة والنقل والضغط على المستهلكين لا سيما مع اقتراب فصل الشتاء، ومن ثم فإن التفاوض قد يُصبح أكثر جاذبية عندما تصل التكلفة المتبادلة إلى مستوى تصبح فيه المكاسب الإضافية من استمرار التصعيد أقل من تكلفة المحافظة عليه.
ختامًا، وفي ضوء المُعطيات السابقة، فقد تتخذ الأزمة الراهنة مسارات مُتعددة مستقبلًا، ففي حالة الاحتواء التدريجي للصراع والعودة الجزئية للملاحة والتجارة، يُمكن أن تتحسن الإيرادات النفطية ويخف الضغط على العملة والأسعار، لكن آثار التضخم والانكماش ستحتاج وقتًا أطول للتراجع. أما في حالة استمرار الصراع مع بقاء قنوات تصدير محدودة، فقد يستمر اقتصاد التكيف الإيراني، لكن بتكلفة أعلى ووسطاء أكثر، وتكلفة تأمين ونقل مرتفع، إضافة لخصومات أكبر على النفط، وضغط مستمر على الاستثمار والعملة. وفي حالة استمرار التعطيل الواسع للطاقة والتجارة، فقد تنتقل الأزمة من أزمة إيرادات وسيولة إلى أزمة إنتاج وهيكلة، بما قد يُضعف قدرة الاقتصاد على التعافي حتى بعد توقف العمليات العسكرية. وبين هذه المسارات المُحتملة، تبقى جودة أي تسوية اقتصادية عاملًا حاسمًا، فوقف القتال وحده لا يُعيد الاقتصاد إلى وضعه السابق، إذ تحتاج إيران إلى استعادة قنوات التجارة، وتوفير التمويل، وإعادة تشغيل البنية التحتية، واحتواء التضخم، واستعادة ثقة المستثمرين.